
Resmi Tatilde Çalışma Ücreti ve Hesaplanması (2026)
Son güncelleme: 20.11.2026
Resmi tatilde çalışma ücreti, ulusal bayram veya genel tatil gününde çalışan işçiye normal ücretine ek olarak ödenen bir günlük ücrettir. İşçi o gün için toplam iki yevmiye alır. Çalışmasa bile o günün ücreti tam ödenir. Bu kural İş Kanunu m. 47 ile düzenlenmiştir.
Bayram ve resmi tatil günlerinde hastanelerde, otellerde, güvenlik ve lojistik işlerinde, perakende mağazalarda ve üretim tesislerinde çalışmak olağandır. Buna karşılık işçilerin önemli bir kısmı bu çalışmanın karşılığını eksik alır ya da hiç alamaz. Uygulamada en sık karşılaşılan sorunlar. Ücretin kaç kat ödeneceği, iş sözleşmesine konulan “ücrete dahildir” kayıtları, izin verilerek ödemenin geçiştirilmesi ve çalışmanın ispatıdır.
Bu yazıda bayram mesaisi veya bayramda çalışma ücreti olarak da bilinen genel tatil ücreti, 4857 sayılı İş Kanunu, 2429 sayılı Ulusal Bayram ve Genel Tatiller Hakkında Kanun ve Yargıtay kararları çerçevesinde, hesaplama örnekleriyle birlikte ele alınmaktadır.
Resmi Tatilde Çalışma Ücretinin Tanımı ve Yasal Dayanağı
Resmi tatilde çalışma ücreti, kanunda ulusal bayram ve genel tatil günü olarak sayılan günlerde çalışan işçiye, o günün olağan ücretine ilave olarak ödenmesi gereken bir günlük ücrettir. Mahkeme kararlarında ve bilirkişi raporlarında bu alacak kısaca UBGT alacağı (ulusal bayram ve genel tatil alacağı) olarak anılır.
Kanun iki ayrı durumu düzenler. İşçi tatil gününde çalışmazsa, hiçbir iş karşılığı olmaksızın o günün ücretini tam olarak alır. İşçi tatil yapmayıp çalışırsa, bu ücrete ek olarak çalıştığı her gün için ayrıca bir günlük ücrete hak kazanır.
“Bu Kanun kapsamına giren işyerlerinde çalışan işçilere, kanunlarda ulusal bayram ve genel tatil günü olarak kabul edilen günlerde çalışmazlarsa, bir iş karşılığı olmaksızın o günün ücretleri tam olarak, tatil yapmayarak çalışırlarsa ayrıca çalışılan her gün için bir günlük ücreti ödenir.” (İş Kanunu m. 47/1)
Yüzde usulünün (servis ücreti sisteminin) uygulandığı otel, lokanta ve benzeri işyerlerinde de bu ücret işveren tarafından ayrıca ödenir. Toplanan servis ücretlerinden karşılanamaz. Resmi tatilde çalışma ücreti, iş sözleşmesinden doğan diğer ücretli izin haklarından bağımsız bir alacaktır.
Resmi Tatil ve Bayram Günleri
Ulusal bayram ve genel tatil günleri, 2429 sayılı Kanun m. 2 ile belirlenmiştir ve toplamı yılda 15,5 gündür. Ramazan ve Kurban bayramlarında arefe günü saat 13.00’ten itibaren tatil sayılır. 28 Ekim günü de saat 13.00’ten sonrası tatildir.
| Tatil günü | Süre |
|---|---|
| 1 Ocak (Yılbaşı) | 1 gün |
| 23 Nisan (Ulusal Egemenlik ve Çocuk Bayramı) | 1 gün |
| 1 Mayıs (Emek ve Dayanışma Günü) | 1 gün |
| 19 Mayıs (Atatürk’ü Anma, Gençlik ve Spor Bayramı) | 1 gün |
| 15 Temmuz (Demokrasi ve Milli Birlik Günü) | 1 gün |
| 30 Ağustos (Zafer Bayramı) | 1 gün |
| 28 Ekim saat 13.00’ten itibaren ve 29 Ekim (Cumhuriyet Bayramı) | 1,5 gün |
| Ramazan Bayramı (arefe saat 13.00’ten itibaren) | 3,5 gün |
| Kurban Bayramı (arefe saat 13.00’ten itibaren) | 4,5 gün |
| Toplam | 15,5 gün |
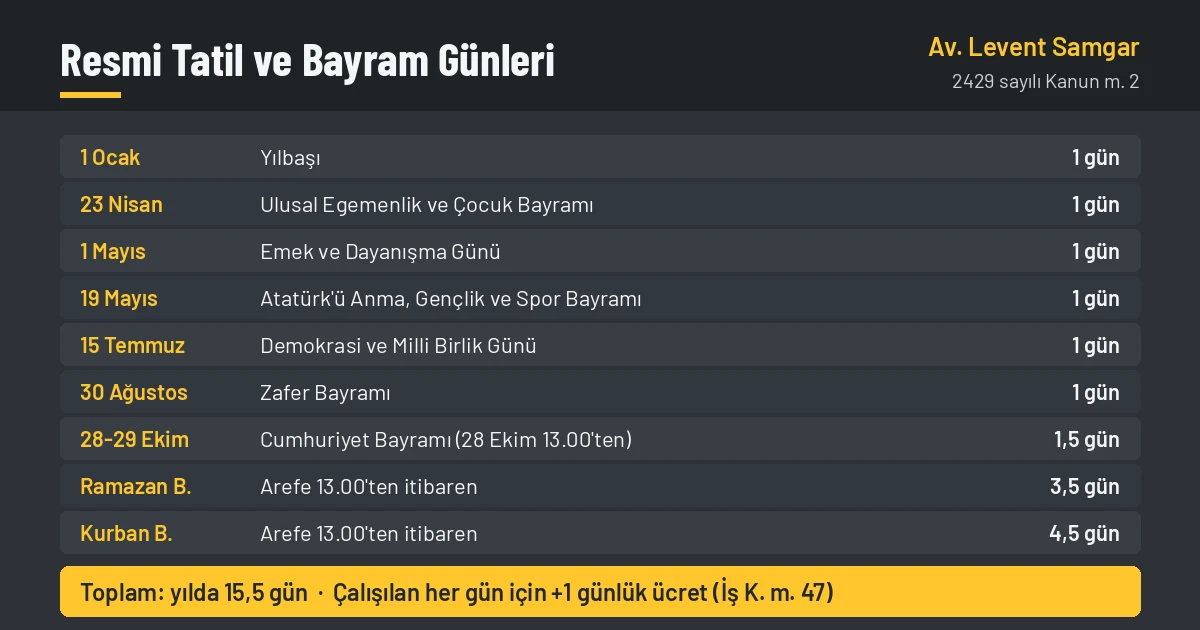
Pazar günü bu listede yer almaz. Hafta tatili ayrı bir kurumdur ve ücreti İş Kanunu m. 46 uyarınca belirlenir. Hükümetin kamu kurumları için ilan ettiği idari izin günleri de kanunda sayılan genel tatil günü değildir. Bu günlerde özel sektörde çalışılması genel tatil ücreti doğurmaz.
Resmi Tatilde Çalışmak Zorunlu mu?
Hayır, kural olarak zorunlu değildir. Ulusal bayram ve genel tatil günlerinde çalışılıp çalışılmayacağı toplu iş sözleşmesi veya iş sözleşmesiyle kararlaştırılır. Sözleşmede hüküm yoksa çalışma için işçinin onayı gerekir (İş Kanunu m. 44).
İş sözleşmesinde “işçi resmi tatillerde de çalışmayı kabul eder” gibi bir hüküm varsa, işçi bu günlerde çalışmakla yükümlüdür. Ancak bu hüküm yalnız çalışma yükümlülüğünü doğurur. Ücret hakkını ortadan kaldırmaz. Çalışılan her bayram ve genel tatil günü için resmi tatilde çalışma ücreti yine ödenmelidir.
29 Ekim için 2429 sayılı Kanun, özel işyerlerinin kapanmasını zorunlu tutmaktadır. Bu hükme rağmen 29 Ekim’de çalıştırılan işçi de resmi tatilde çalışma ücretine hak kazanır. İşverenin kanuna aykırı davranması işçinin alacağını ortadan kaldırmaz.
Resmi Tatilde Çalışma Ücreti Kaç Kat Ödenir?
Resmi tatilde çalışma ücreti, çalışılan her gün için bir günlük ücretin ayrıca ödenmesi şeklindedir. İşçi aylık ücretiyle o günün ücretini zaten aldığından, toplamda o gün için iki yevmiye kazanmış olur. Kamuoyunda “çift yevmiye” denilmesinin nedeni budur.
Aylık ücretle çalışan işçide tatil gününün ücreti aylık ücretin içindedir. Bu nedenle aylık ücretli işçiye bordroda yalnız ek bir yevmiye tahakkuk ettirilir. “üç kat” ödeme yapılması gerekmez. Günlük veya saatlik ücretle çalışan işçide ise çalışılmayan tatil gününün ücreti ayrıca ödenir ve çalışılırsa buna bir yevmiye daha eklenir.
Kısa Süreli Çalışmada Ödenecek Ücret
Evet. Genel tatil gününde kaç saat çalışıldığının önemi yoktur. Günlük 7,5 saatten az çalışılsa bile tam bir günlük ücret ödenmelidir. Yargıtay 9. Hukuk Dairesi bu ilkeyi E. 2017/27071, K. 2020/20070 sayılı ve 24.12.2020 tarihli kararında açıkça vurgulamıştır.
Arefe Günü Çalışma Ücreti
Ramazan ve Kurban bayramlarında arefe günü saat 13.00’ten itibaren tatil başlar. İşçi arefe günü öğleden sonra da çalışırsa bu yarım gün için yarım yevmiye tutarında resmi tatilde çalışma ücreti alır. Aynı kural 28 Ekim günü saat 13.00’ten sonra yapılan çalışma için de geçerlidir.
Resmi Tatilde Çalışma Ücreti Hesaplama
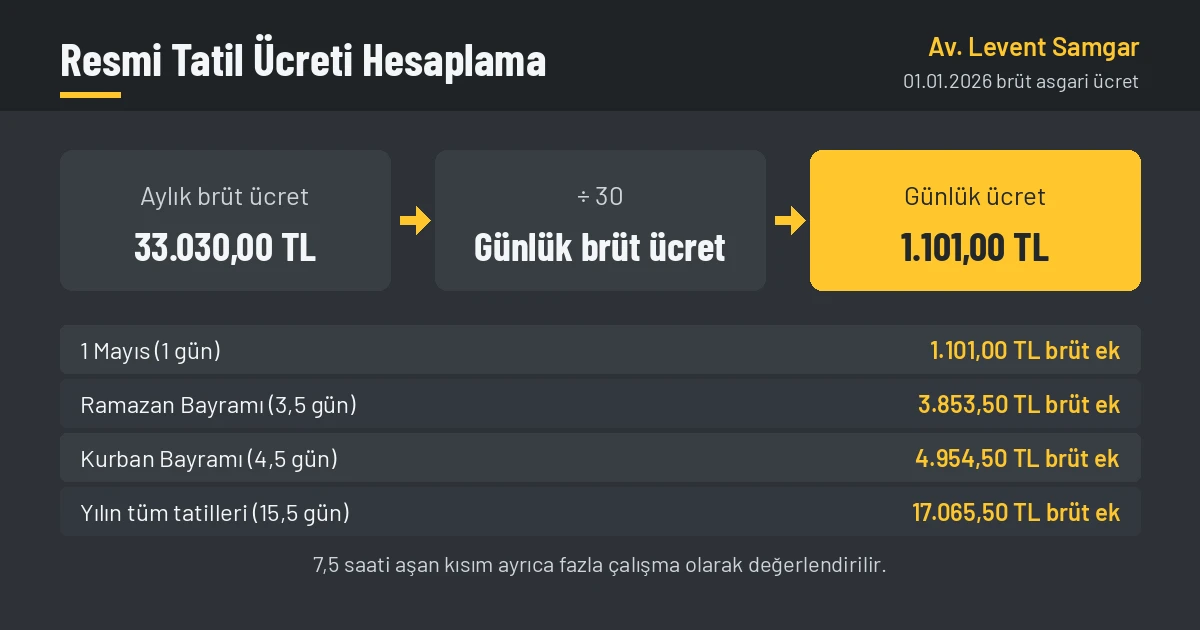
Resmi tatilde çalışma ücreti, aylık brüt ücretin 30’a bölünmesiyle bulunan günlük brüt ücretin, çalışılan tatil günü sayısıyla çarpılmasıyla hesaplanır. Hesap brüt ücret üzerinden yapılır. SGK primi, işsizlik sigortası primi, gelir vergisi ve damga vergisi kesintileri bu tutardan düşülür.
- 1. adım: Aylık brüt ücret ÷ 30 = günlük brüt ücret
- 2. adım: Çalışılan tatil günlerini belirleyin (arefe ve 28 Ekim yarım gün sayılır).
- 3. adım: Günlük brüt ücret × çalışılan gün sayısı = ek ödenecek genel tatil ücreti
- 4. adım: Günlük 7,5 saati aşan çalışma varsa bu kısmı fazla çalışma olarak ayrıca değerlendirin.
Asgari Ücretli İşçi İçin Hesaplama Örneği
01.01.2026 itibarıyla brüt asgari ücret aylık 33.030,00 TL, net asgari ücret 28.075,50 TL’dir (Çalışma ve Sosyal Güvenlik Bakanlığı duyurusu). Buna göre asgari ücretlinin günlük brüt ücreti 33.030,00 ÷ 30 = 1.101,00 TL’dir.
| Çalışılan tatil | Gün | Ek brüt ücret |
|---|---|---|
| 1 Mayıs | 1 | 1.101,00 TL |
| Cumhuriyet Bayramı (28 Ekim öğleden sonra ve 29 Ekim) | 1,5 | 1.651,50 TL |
| Ramazan Bayramı (tamamı) | 3,5 | 3.853,50 TL |
| Kurban Bayramı (tamamı) | 4,5 | 4.954,50 TL |
| Yılın tüm tatilleri | 15,5 | 17.065,50 TL |
Örneğin Kurban Bayramının tamamında çalışan asgari ücretli işçi, aylık ücretine ek olarak 4.954,50 TL brüt bayram mesaisi ücretine hak kazanır. Asgari ücretin üzerinde ücret alan işçide aynı hesap kendi brüt ücreti üzerinden yapılır. Aylık brüt ücreti 45.000 TL olan işçinin günlük ücreti 1.500 TL, Ramazan Bayramının tamamı için ek alacağı ise 5.250 TL’dir.
Tatil Gününde 7,5 Saati Aşan Çalışma ve Fazla Mesai
Genel tatil gününde yapılan çalışmanın günlük 7,5 saate kadar olan kısmı için genel tatil ücreti, aşan kısmı için ise fazla çalışma süresine eklenerek fazla çalışma ücreti hesaplanmalıdır (Yargıtay 22. HD, E. 2017/9667, K. 2018/131, T. 16.01.2018). Fazla çalışma, İş Kanunu m. 41 uyarınca haftalık 45 saati aşan çalışmadır ve saat ücretinin yüzde elli fazlasıyla ödenir.
Aylık brüt ücreti 45.000 TL olan ve 1 Mayıs’ta 10 saat çalışan işçiyi düşünelim. 7,5 saatlik kısım için 1.500 TL ek yevmiye ödenir. Aşan 2,5 saat haftalık 45 saati aştırıyorsa, saat ücreti 45.000 ÷ 225 = 200 TL, zamlı saat ücreti 300 TL olduğundan ayrıca 750 TL brüt fazla çalışma ücreti doğar. Ayrıntılı hesap için fazla mesai hesaplama yazımıza bakabilirsiniz.
Bayram Mesaisi Yerine İzin Verilmesi
Hayır. Resmi tatilde çalışma ücreti, kanunda nakden ödenmesi öngörülen bir alacaktır. Bunun yerine işçiye izin kullandırılması ücret borcunu sona erdirmez. Fazla çalışmadaki serbest zaman imkânı genel tatil çalışması için düzenlenmemiştir.
Yargıtay 9. Hukuk Dairesi E. 2016/6549, K. 2016/6127 sayılı ve 15.03.2016 tarihli kararında, genel tatil çalışması karşılığında ücret ödenmesinin zorunlu olduğunu ve bu karşılığın izin kullandırılarak ödenmesine ilişkin bir düzenleme bulunmadığını kabul etmiştir. Bu nedenle bayram çalışmasının karşılığında başka bir gün izin verilmiş olması, işçinin ücret talebine engel değildir.
“Ücrete Dahildir” Yazan Sözleşme Hükmü Geçerli mi?
Geçerli değildir. İş sözleşmesine konulan “ulusal bayram ve genel tatil ücretleri aylık ücrete dahildir” şeklindeki hükümler, işçinin resmi tatilde çalışma ücreti talebini ortadan kaldırmaz.
Yargıtay Hukuk Genel Kurulu E. 2014/2126, K. 2017/371 sayılı ve 01.03.2017 tarihli kararında, ulusal bayram ve genel tatil ücretinin asıl ücrete dahil olduğunun sözleşmeyle kararlaştırılabileceğine ilişkin kanunda bir hüküm bulunmadığını belirtmiştir. Kurul, bayram tatilinin Anayasa ile güvence altına alınan dinlenme hakkı kapsamında olduğunu ve bu tür sözleşme hükümlerine değer verilemeyeceğini kabul etmiştir. Fazla çalışmada yılda 270 saate kadar tanınan “ücrete dahil” imkânı, genel tatil ücreti için uygulanmamaktadır.
Resmi Tatil Çalışmasının İspatı
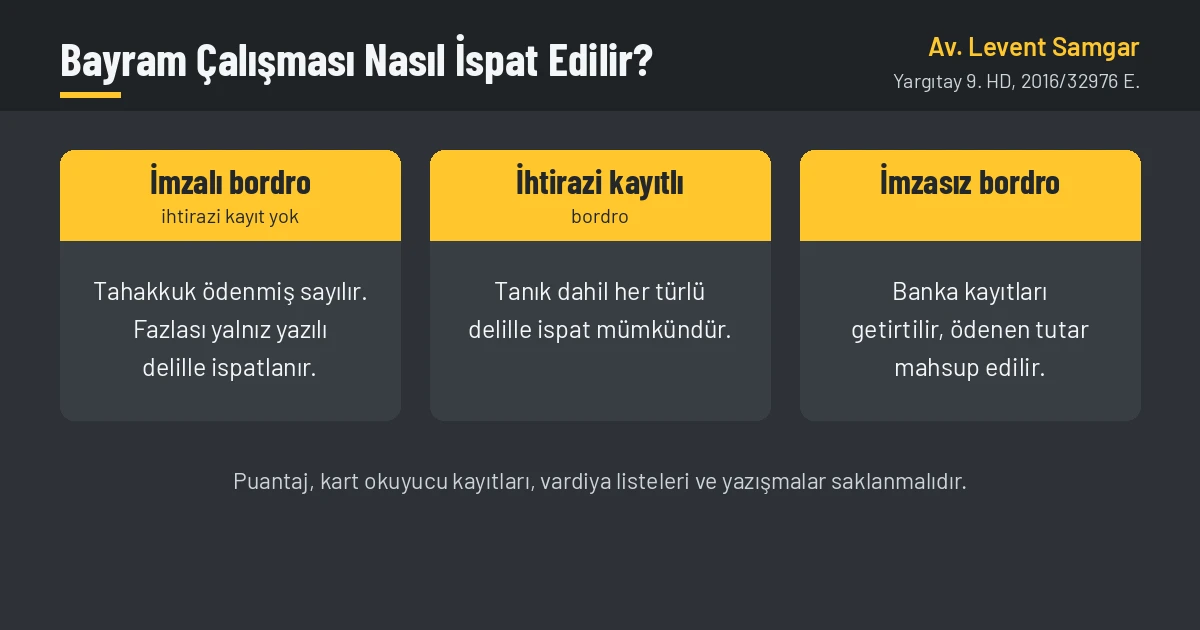
Resmi tatilde çalıştığını iddia eden işçi bu iddiasını ispatla yükümlüdür. İspatta en önemli belge ücret bordrolarıdır. Bordronun imzalı olup olmaması ve ihtirazi kayıt içerip içermemesi sonucu doğrudan belirler.
- İmzalı ve ihtirazi kayıtsız bordro: Bordroda görünen genel tatil ücretinin ödendiği varsayılır. İşçi bundan fazla çalıştığını ancak yazılı delille ispat edebilir.
- İhtirazi kayıtlı bordro: İşçi, alacağının bordroda görünenden fazla olduğunu belirterek imzalamışsa her türlü delille, tanıkla da ispat yapabilir.
- İmzasız bordro: Bordrodaki tahakkukun ödendiği kabul edilmez. Banka ve ödeme kayıtları getirtilir, ödendiği belirlenen miktarlar hesaplanan alacaktan düşülür.
Bu ayrım Yargıtay 9. Hukuk Dairesinin E. 2016/32976, K. 2020/16980 sayılı ve 26.11.2020 tarihli kararında ayrıntılı biçimde ortaya konulmuştur. Puantaj kayıtları, kart okuyucu ve giriş çıkış kayıtları, vardiya çizelgeleri, işyeri yazışmaları ve tanık beyanları da ispat araçları arasındadır.
Tanıkla İspatta Hakkaniyet İndirimi
Genel tatil çalışması yalnız tanık beyanlarıyla ispatlanmışsa, mahkemeler hesaplanan alacak üzerinden takdiri bir indirim yapmaktadır. Yerleşik içtihatta, alacağın yazılı belgelere ve işveren kayıtlarına dayandığı durumda böyle bir indirime gidilmemektedir (Yargıtay 9. HD, E. 2021/1462, K. 2021/7365, T. 01.04.2021).
İndirim oranı da sınırsız değildir. Yüksek mahkeme E. 2021/8399, K. 2021/15269 sayılı ve 02.11.2021 tarihli kararında, yazılı kayıtlarla ispatlanan dönem için indirim yapılmaması, tanıkla ispatlanan dönem için ise yüzde elli gibi yüksek bir oran yerine daha makul bir indirim uygulanması gerektiğine işaret etmiştir. Bu nedenle bayram ve tatil çalışmalarına ilişkin her türlü yazılı kaydın saklanması, alacağın tam olarak alınmasını sağlar.
Resmi Tatil Ücreti Ödenmediğinde Başvuru Yolları
Resmi tatilde çalışma ücreti ödenmeyen işçi bu alacağını faiziyle talep edebilir ve dilerse iş sözleşmesini haklı nedenle derhal feshederek kıdem tazminatı isteyebilir. Genel tatil ücreti, İş Kanunu m. 24‘ün (II-e) bendinde sözü edilen ücret niteliğindeki alacaklardandır.
Yargıtay 9. Hukuk Dairesi E. 2016/17902, K. 2020/6213 sayılı ve 23.06.2020 tarihli kararında, ödenmeyen fazla mesai ve genel tatil ücretleri bulunan işçinin iş sözleşmesini haklı olarak feshettiğini kabul etmiş ve kıdem tazminatı talebinin reddini bozma nedeni saymıştır. Fesih bildiriminde ödenmeyen alacak türünün açıkça yazılması, ileride fesih nedeninin tartışılmasını önler. Bu konudaki adımlar maaşı ödenmeyen işçi yazımızda ayrıntılı olarak anlatılmıştır.
- Zorunlu arabuluculuk: İşçilik alacağı davası açılmadan önce arabulucuya başvurulması dava şartıdır (7036 sayılı İş Mahkemeleri Kanunu m. 3).
- Zamanaşımı: Resmi tatilde çalışma ücreti bir ücret alacağıdır ve 5 yıllık zamanaşımına tabidir (İş Kanunu m. 32). Beş yıldan eski bayram çalışmaları için zamanaşımı itirazıyla karşılaşılabilir.
- Delillerin korunması: Bordrolar, banka hesap dökümleri, vardiya listeleri ve mesaj kayıtları sözleşme sona ermeden saklanmalıdır.
Yazıda Anılan Yargıtay Kararları
- Yargıtay 9. HD, E. 2017/27071, K. 2020/20070, T. 24.12.2020. Genel tatil gününde günlük 7,5 saatten az çalışılsa da tam bir günlük ücret ödenir.
- Yargıtay 22. HD, E. 2017/9667, K. 2018/131, T. 16.01.2018. Genel tatil gününde 7,5 saati aşan çalışma fazla çalışma süresine eklenerek ücretlendirilir.
- Yargıtay 9. HD, E. 2016/6549, K. 2016/6127, T. 15.03.2016. Genel tatil çalışmasının karşılığı izin verilerek ödenmiş sayılmaz, ücret borcu devam eder.
- Yargıtay HGK, E. 2014/2126, K. 2017/371, T. 01.03.2017. Bayram ve genel tatil ücretlerinin aylık ücrete dahil olduğuna dair sözleşme hükmü işçinin talebini ortadan kaldırmaz.
- Yargıtay 9. HD, E. 2016/32976, K. 2020/16980, T. 26.11.2020. İmzalı, ihtirazi kayıtlı ve imzasız bordrolar bakımından ispat kuralları ayrı ayrı açıklanmıştır.
- Yargıtay 9. HD, E. 2021/1462, K. 2021/7365, T. 01.04.2021. Yazılı belge ve işveren kayıtlarına dayanan alacakta hakkaniyet indirimi yapılmaz.
- Yargıtay 9. HD, E. 2021/8399, K. 2021/15269, T. 02.11.2021. Tanıkla ispatlanan alacakta yapılacak hakkaniyet indiriminin oranı sınırsız değildir.
- Yargıtay 9. HD, E. 2016/17902, K. 2020/6213, T. 23.06.2020. Ödenmeyen fazla mesai ve genel tatil ücretleri işçiye haklı fesih imkânı verir.
Yargıtay kararlarının tam metnine Yargıtay Karar Arama sisteminden daire, esas ve karar numarasıyla ulaşılabilir.
Sonuç
Resmi tatilde çalışma ücreti, işçinin bayram ve genel tatil gününde çalışması halinde normal ücretine ek olarak ödenmesi gereken bir günlük ücrettir. Yılda toplam 15,5 gün olan bu tatillerde kaç saat çalışıldığına bakılmaksızın tam yevmiye ödenir. Arefe ve 28 Ekim öğleden sonrası için yarım yevmiye esas alınır. 01.01.2026 itibarıyla asgari ücretli bir işçi için bu ek ödeme günlük brüt 1.101,00 TL’dir.
Bu ücret izin verilerek karşılanamaz ve iş sözleşmesine konulan “ücrete dahildir” hükmüyle ortadan kaldırılamaz. Ödenmeyen resmi tatilde çalışma ücreti için işçi alacak talebinde bulunabileceği gibi, iş sözleşmesini haklı nedenle feshederek kıdem tazminatını da isteyebilir. İspat bakımından bordroların imzalı olup olmadığı ve ihtirazi kayıt içerip içermediği belirleyicidir.
Bayram ve tatil çalışmalarınızın karşılığını alamadıysanız, bordro imzalamadan veya fesih bildirimi yapmadan önce hukuki destek almanız hak kaybını önler. İş hukuku avukatı Av. Levent Samgar Hukuk Bürosu olarak İstanbul’da işçi tarafında dosya takibi yapıyoruz. Bize 0212 238 87 17 numaralı telefondan ulaşabilir ya da iletişim sayfamızdaki formu doldurabilirsiniz.
İlgili yazılarımız: İşçi Hakları, İhbar Tazminatı Hesaplama, Yıllık İzin Süreleri.
Bu yazı genel bilgilendirme amacı taşımakta olup somut olaylar bakımından hukuki görüş niteliği taşımaz.
